Crédito habitação para não residentes e emigrantes
Comprar casa em Portugal a viver no estrangeiro — seja estrangeiro, expat ou português emigrado — é totalmente possível, e mais simples do que parece com o acompanhamento certo. Neste guia explico o financiamento (LTV), os documentos exatos, como os bancos analisam rendimentos de cada país, as taxas e o processo completo à distância, do NIF à escritura.
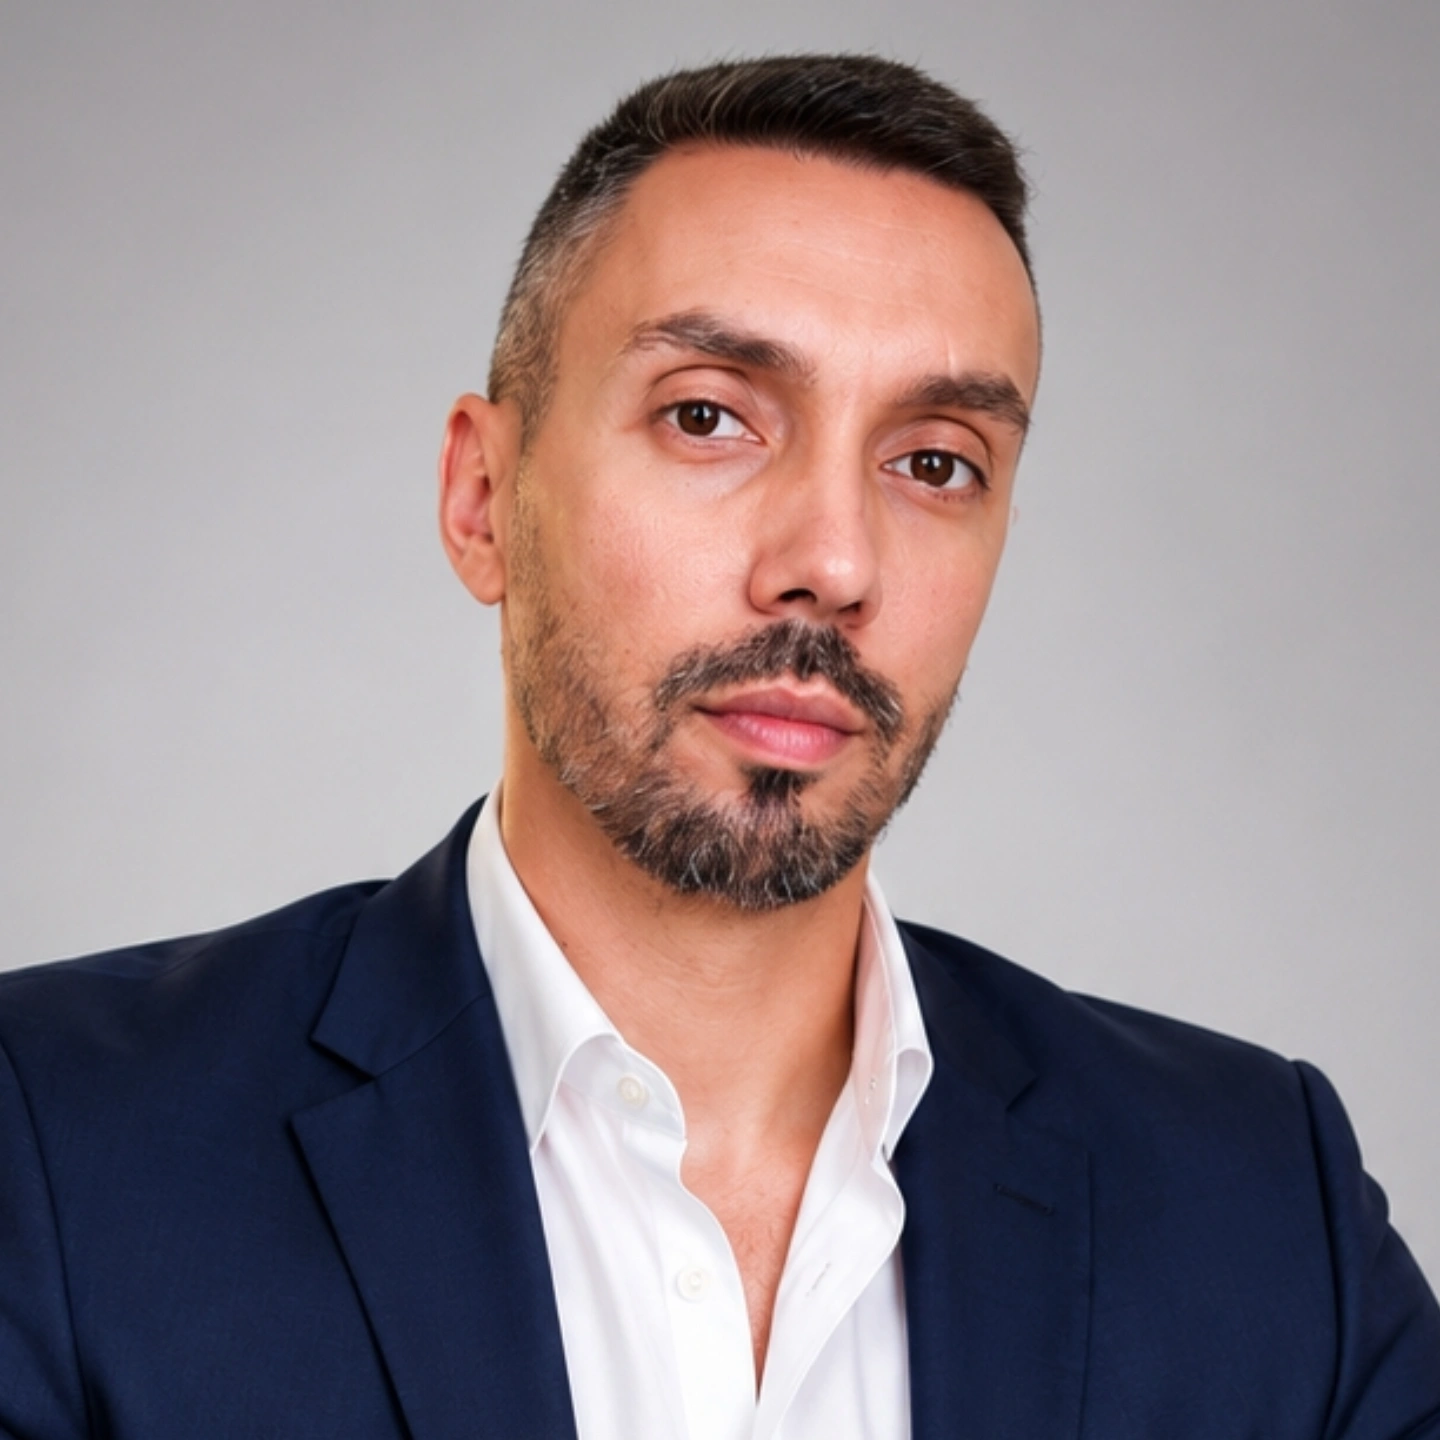
Diogo Almeida — Intermediário de crédito vinculado, Decisão Ordenada Lda, registo Banco de Portugal n.º 0006056.
Comparo por si propostas de 10 bancos e 2 financeiras. O meu serviço é gratuito.
Um não residente pode obter crédito habitação em Portugal?
Sim. Portugal é um dos mercados mais abertos da Europa ao investimento estrangeiro em habitação, e vários bancos têm produtos específicos para não residentes — sejam cidadãos da União Europeia, do Reino Unido, dos EUA, do Brasil ou de qualquer outra nacionalidade. O que muda face a um residente está essencialmente em dois pontos: o rácio de financiamento (LTV) e a documentação de rendimentos, que é analisada de acordo com o país de origem.
Importante: para o banco, "não residente" é quem tem residência fiscal fora de Portugal — a nacionalidade é irrelevante. Isto significa que um português emigrado é analisado exatamente da mesma forma que um comprador estrangeiro.
Quanto financia o banco? (LTV para não residentes)
Para não residentes, o financiamento situa-se normalmente até 80% do valor de aquisição ou de avaliação do imóvel (o menor dos dois). Isto significa que deve contar com uma entrada de pelo menos 20%, mais os custos associados à compra — como regra prática, 7% a 10% do preço para IMT, Imposto do Selo, escritura e registos. A percentagem exata de financiamento depende do perfil, dos rendimentos, do país de residência e da finalidade do imóvel (habitação secundária ou investimento).
Portugueses emigrantes: o caso mais frequente
Uma grande parte dos processos de não residentes que acompanho são de portugueses a viver em França, Suíça, Luxemburgo, Alemanha, Reino Unido, Estados Unidos e Canadá que querem comprar casa em Portugal — para férias, para a reforma ou para investir. Os emigrantes têm vantagens práticas: falam a língua, já têm NIF, e muitos bancos portugueses têm longa tradição de trabalho com as comunidades emigrantes.
Rendimentos em moeda estrangeira
Se recebe em euros, a análise é direta. Se recebe em francos suíços, libras, dólares ou outra moeda, o banco converte o rendimento para euros e pode aplicar uma margem de segurança à conversão, para se proteger de variações cambiais, ao abrigo das regras europeias sobre créditos em moeda estrangeira. Nem todos os bancos tratam as moedas da mesma forma — saber qual o banco certo para cada moeda é uma parte importante do meu trabalho.
Procuração: comprar sem vir a Portugal
Grande parte do processo é feita à distância (videochamada, email, documentos digitais). Para a escritura, pode vir a Portugal ou outorgar uma procuração — num consulado português no país onde vive, ou num notário local com a legalização/apostila aplicável — a um familiar ou advogado que assine por si. Trate da procuração com antecedência: a marcação nos consulados pode demorar semanas. Preparei um guia dedicado para emigrantes portugueses com todos os detalhes.
Peça a sua análise gratuita
Sem custos, sem compromisso. Resposta em 24h úteis.
Compradores estrangeiros: Reino Unido, Holanda, França, Brasil e mais
Cada país de origem tem as suas particularidades na análise bancária:
- Reino Unido — após o Brexit, os cidadãos britânicos continuam a poder comprar e financiar casa em Portugal sem restrições; os rendimentos em libras são convertidos com margem de segurança. Documentos habituais: P60, payslips e tax returns;
- Holanda, França, Alemanha, Bélgica e restante zona euro — processo mais linear, sem risco cambial; declarações de impostos e recibos de vencimento do país de origem;
- Estados Unidos e Canadá — perfeitamente viável; os bancos pedem tax returns (ex.: IRS Form 1040) e comprovativos de emprego ou de atividade;
- Brasil — muito procurado; os bancos analisam declaração de IRPF, holerites/contracheques e extratos. A conversão do real inclui margem de segurança, pelo que rendimentos estáveis e um bom histórico bancário são decisivos;
- Trabalhadores independentes e empresários — em qualquer país, a análise incide sobre as declarações fiscais de 1 a 3 anos; veja também o guia para trabalhadores independentes.
O processo pode decorrer integralmente em inglês ou português — incluindo contratos e comunicação com o banco.
Tabela de documentos necessários
| Documento | Notas |
|---|---|
| NIF (número de identificação fiscal português) | Obrigatório para comprar; ajudo a obter à distância |
| Passaporte ou documento de identificação | Válido |
| Declarações de impostos do país de residência | Últimos 1 a 3 anos (tax returns, avis d'imposition, IRPF…) |
| Recibos de vencimento | Últimos 3 a 6 meses; ou prova de rendimentos de atividade própria |
| Contrato de trabalho ou declaração da entidade patronal | Quando aplicável |
| Extratos bancários | Últimos 3 a 6 meses |
| Comprovativo de morada no país de residência | Fatura de serviços ou documento oficial |
| Mapa de responsabilidades de crédito | Relatório de crédito do país de residência, se existir |
Taxas: Euribor, spread e taxa fixa
Em Portugal, o crédito habitação pode ter taxa variável (indexada à Euribor a 6 ou 12 meses + spread do banco), taxa mista (fixa nos primeiros anos, variável depois) ou taxa fixa. Para não residentes, o spread tende a ser ligeiramente superior ao de um residente — mais uma razão para comparar várias propostas em simultâneo, olhando sobretudo para a TAEG, que reflete o custo total. Veja o guia sobre taxa fixa, variável ou mista.
O processo, passo a passo
- Primeiro contacto — avaliamos o seu projeto e o enquadramento, mesmo à distância (videochamada). Sem compromisso;
- Obtenção de NIF e conta bancária — trato da parte burocrática consigo, incluindo o NIF e a abertura de conta num banco português (necessária para a domiciliação das prestações);
- Análise de viabilidade — em 2 a 3 dias úteis tem uma resposta clara sobre o financiamento possível;
- Propostas dos bancos — apresento, lado a lado, taxa, spread, TAEG, prestação e seguros;
- Aprovação, avaliação e escritura — acompanho tudo até assinar, presencialmente ou por procuração. Todo o processo pode ser feito em inglês ou português.
O que dizem os clientes
"From our first conversation to completion, Diogo made the whole process effortless and stress-free. Thanks to his hard work I secured a fantastic mortgage deal. I would highly recommend him."
"Quando nada nem ninguém acredita, o Diogo acredita. Homem de muito conhecimento, responsabilidade e de inteira confiança. Mexe todos os cordelinhos para que tudo corra pelo melhor."
Perguntas frequentes
Sim. O financiamento situa-se normalmente até 80% do valor do imóvel, consoante nacionalidade, rendimentos e finalidade.
Sim. O que conta é a residência fiscal, não a nacionalidade — as condições são as mesmas de qualquer não residente.
NIF, passaporte, comprovativos de rendimentos (declarações fiscais e recibos), extratos bancários e comprovativo de morada.
Sim, na maioria dos casos. Ajudo na abertura de conta e na obtenção do NIF, tudo à distância.
Sim. São convertidos para euros, podendo o banco aplicar uma margem de segurança à conversão.
Sim — com procuração outorgada num consulado português ou num notário local com apostila.
Viabilidade em 2 a 3 dias úteis; o processo completo decorre em regra ao longo de algumas semanas.
Como regra, 7% a 10% do valor do imóvel para impostos e despesas, além da entrada de pelo menos 20%.
Diogo Almeida — Intermediário de crédito vinculado, Decisão Ordenada Lda, registo Banco de Portugal n.º 0006056.
Acompanho não residentes e emigrantes em todo o processo, à distância, em inglês ou português.
"From our first conversation to completion, Diogo made the whole process effortless and stress-free. I would highly recommend him."
Adam O'Neil — Non-resident mortgage
Peça a sua análise gratuita
Sem custos, sem compromisso. Resposta em 24h úteis.